Domain antifaschistin.de kaufen?
Wir ziehen mit dem Projekt
antifaschistin.de um.
Sind Sie am Kauf der Domain
antifaschistin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain antifaschistin.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
12er-Probierpaket »Primitivo-Vielfalt«Die Vielfalt des Primitivos entdecken Primitivo – die Traube mit dem einprägsamen Namen liegt voll im Trend. Primitiv ist sie übrigens nicht. Aber dazu gleich mehr. Erstmal: In diesem Probierpaket erwarten Sie vier vollmundige Varianten der Rebsorte, von denen Sie auf einen Schlag je drei Flaschen erhalten. Abwechslung und Nachschub sind also garantiert. Und Ihr Geldbeutel freut sich auch. Denn satte 32 Prozent Rabatt gibt’s on top!Nun zurück zu unserem Rebsorten-Star, dem Primitivo. Seinen Namen hat er vom Lateinischen »Primativus«, was so viel wie »der Erste« bedeutet und auf den frühen Reifezeitpunkt der Sorte hindeutet. Schon Ende August ernten die Winzer in Apulien am Absatz des italienischen Stiefels vollreife Primitivo-Trauben. Aus ihnen entstehen kräftige Rotweine mit tiefer Frucht und samtweichem Schmelz. Also echte Charmeure, die vom ersten Schluck an begeistern!Vier wundervolle Vertreter dieses Typs finden Sie hier versammelt. Mit dem Doppio Passo Primitivo sowie dem Magnifico Fuoco Primitivo sind zwei hochprämierte Kundenlieblinge aus dem Ludwig von Kapff-Sortiment mit dabei. Sagenhafte 96 Punkte zieren beide Weine! Und auch der »Familia« Primitivo vom Weingut a6mani glänzt mit einer Goldmedaille. Mit dem fruchtig-frischen »Foresta Ombrosa« steckt außerdem eine charaktervolle Bio-Variante in der Box.Alle vier Weine sind schon jetzt sehr zugänglich und allein deshalb echte Garanten für genussvolle Momente. Sichern Sie sich die Klasse dieser Weine jetzt in je dreifacher Ausführung und entdecken Sie die volle »Primitivo-Vielfalt« für sich!89,70 €*Versand: 2,89 €Sichere Weiterleitung zum Anbieter
-
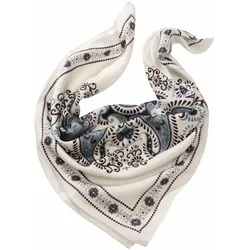
Vielfalt-Mandala-Bandana - 01Vielfältig statt faltig. Wer sagt, dass man Bandanas um den Hals tragen muss? Man kann: Und zwar ganz lässig vorn - oder etwas individueller, im Nacken geknotet. Es eignet sich aber auch hochelegant als Einstecktuch, z. B. im Board-Meeting. Oder als Stirnband, mit einer Harley-Davidson oder Gibson-Gitarre als Accessoire. Gern auch am Handgelenk, als starker Kontrast zum Chronometer. Oder als Farbtupfer in Hüfthöhe, etwa am Hosenbund einer sorgsam abgerockten Jeans. Hauptsache, das Bandana ist seidenweich und kommt aus Italien.69,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
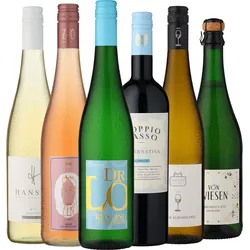
6er-Probierpaket »Alkoholfreie Vielfalt«Alkoholfreie Vielfalt entdecken Alkoholfreier Genuss überzeugt auch ohne Kompromisse: Dieses Probierpaket vereint sorgfältig ausgewählte alkoholfreie Weine aus verschiedenen Regionen und Stilrichtungen und zeigt, wie vielseitig und anspruchsvoll bewusster Genuss sein kann. Von frischen, lebendigen Weißweinen über elegante Rosé-Varianten bis hin zu Rotwein-Alternativen mit bemerkenswerter Tiefe ist für jeden Geschmack etwas dabei.Jeder alkoholfreier Wein zeichnet sich durch seinen individuellen Charakter aus – mal mineralisch und klar, mal duftig und fruchtbetont, mal weich und harmonisch. Was sie verbindet, ist ihre hohe Qualität und der unbeschwerte Genuss ohne Alkohol. Ob als Begleitung zu ausgewählten Speisen, für entspannte Abende oder als stilvolle Alternative zu klassischen Weinen: Dieses Paket lädt Sie dazu ein, die Vielfalt alkoholfreier Weine auf genussvolle Weise zu entdecken.54,00 €*Versand: 2,89 €Sichere Weiterleitung zum Anbieter


-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **


Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Barbie Fashionista Puppe Streifen (Autismus-Aufklärung)Triff die erste autistische Barbie-Puppe! Barbie hat mit dem Autistic Self Advocacy Network (ASAN) zusammengearbeitet, um eine Puppe zu entwickeln, die diese Gemeinschaft repräsentiert und feiert. Die Barbie-Puppe trägt ein lavendel- und weißgestreiftes Kleid mit einer bequemen, lockeren Passform. Die Volant-Details am Saum verleihen dem Outfit eine persönliche Note. Da Autismus die Feinmotorik beeinflussen kann, trägt sie ihr Haar offen und benutzt geräuschdämpfende Kopfhörer. Sie sind mehr als nur ein Accessoire - sie helfen ihr, sich zu entspannen, wenn sie auf Reize empfindlich reagiert. Sie kommt außerdem mit einem funktionierenden Fidget-Spinner. Ob mit Freunden, beim Picknick im Park oder im Kino - sie nimmt ihn überall mit. Flexible Gelenke an Ellbogen und Handgelenken ermöglichen freie Handbewegungen, sodass Kinder Stimming-Bewegungen mit der Puppe nachspielen können. Außerdem trägt sie flache, lilafarbene Schuhe für Stabilität und Stil. Diese autistische Barbie-Puppe wird mit einem AAC-Tablet (Augmentative and Alternative Communication) geliefert - ein Hilfsmittel, das ihr hilft, sich auch ohne gesprochene Sprache auszudrücken. Kinder ab 3 Jahren können weitere Barbie Fashionistas-Puppen sammeln und noch mehr Mode- und Freundschaftsspaß erleben. Barbie Fashionistas sind ein perfektes Geschenk für alle modebegeisterten Kinder. Separat erhältlich, solange der Vorrat reicht. Puppen können nicht von allein stehen. Farben und Dekorationen können variieren.22,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Feinschmecker Gemüse-VielfaltFeinschmecker Gemüse-Vielfalt nicht nur optisch sondern auch geschmacklich fünf besondere Highlights. Rotstieliger, kletternder Salat (Malabarspinat), gestreifte Rote Bete, tomatenförmige Paprika, cremig zarte Zucchini und kirschgroße, goldgelbe Physalis sorgen für selbstangebaute kulinarische Abenteuer. Tipps zum Säen, Gießen und Genießen, für eine erfolgreiche Anzucht, die weitere Pflege und den besonderen Genuss sind natürlich auch enthalten. Ernte: Zucchini: ab Mitte Juni Klettersalat, Rote Bete, Paprika: ab Mitte Juli Physalis: ab Mitte August14,24 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
12er-Probierpaket »Primitivo-Vielfalt«Die Vielfalt des Primitivos entdecken Primitivo – die Traube mit dem einprägsamen Namen liegt voll im Trend. Primitiv ist sie übrigens nicht. Aber dazu gleich mehr. Erstmal: In diesem Probierpaket erwarten Sie vier vollmundige Varianten der Rebsorte, von denen Sie auf einen Schlag je drei Flaschen erhalten. Abwechslung und Nachschub sind also garantiert. Und Ihr Geldbeutel freut sich auch. Denn satte 32 Prozent Rabatt gibt’s on top!Nun zurück zu unserem Rebsorten-Star, dem Primitivo. Seinen Namen hat er vom Lateinischen »Primativus«, was so viel wie »der Erste« bedeutet und auf den frühen Reifezeitpunkt der Sorte hindeutet. Schon Ende August ernten die Winzer in Apulien am Absatz des italienischen Stiefels vollreife Primitivo-Trauben. Aus ihnen entstehen kräftige Rotweine mit tiefer Frucht und samtweichem Schmelz. Also echte Charmeure, die vom ersten Schluck an begeistern!Vier wundervolle Vertreter dieses Typs finden Sie hier versammelt. Mit dem Doppio Passo Primitivo sowie dem Magnifico Fuoco Primitivo sind zwei hochprämierte Kundenlieblinge aus dem Ludwig von Kapff-Sortiment mit dabei. Sagenhafte 96 Punkte zieren beide Weine! Und auch der »Familia« Primitivo vom Weingut a6mani glänzt mit einer Goldmedaille. Mit dem fruchtig-frischen »Foresta Ombrosa« steckt außerdem eine charaktervolle Bio-Variante in der Box.Alle vier Weine sind schon jetzt sehr zugänglich und allein deshalb echte Garanten für genussvolle Momente. Sichern Sie sich die Klasse dieser Weine jetzt in je dreifacher Ausführung und entdecken Sie die volle »Primitivo-Vielfalt« für sich!89,70 €*Versand: 2,89 €Sichere Weiterleitung zum Anbieter
-
Vielfalt-Mandala-Bandana - 01Vielfältig statt faltig. Wer sagt, dass man Bandanas um den Hals tragen muss? Man kann: Und zwar ganz lässig vorn - oder etwas individueller, im Nacken geknotet. Es eignet sich aber auch hochelegant als Einstecktuch, z. B. im Board-Meeting. Oder als Stirnband, mit einer Harley-Davidson oder Gibson-Gitarre als Accessoire. Gern auch am Handgelenk, als starker Kontrast zum Chronometer. Oder als Farbtupfer in Hüfthöhe, etwa am Hosenbund einer sorgsam abgerockten Jeans. Hauptsache, das Bandana ist seidenweich und kommt aus Italien.69,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
6er-Probierpaket »Alkoholfreie Vielfalt«Alkoholfreie Vielfalt entdecken Alkoholfreier Genuss überzeugt auch ohne Kompromisse: Dieses Probierpaket vereint sorgfältig ausgewählte alkoholfreie Weine aus verschiedenen Regionen und Stilrichtungen und zeigt, wie vielseitig und anspruchsvoll bewusster Genuss sein kann. Von frischen, lebendigen Weißweinen über elegante Rosé-Varianten bis hin zu Rotwein-Alternativen mit bemerkenswerter Tiefe ist für jeden Geschmack etwas dabei.Jeder alkoholfreier Wein zeichnet sich durch seinen individuellen Charakter aus – mal mineralisch und klar, mal duftig und fruchtbetont, mal weich und harmonisch. Was sie verbindet, ist ihre hohe Qualität und der unbeschwerte Genuss ohne Alkohol. Ob als Begleitung zu ausgewählten Speisen, für entspannte Abende oder als stilvolle Alternative zu klassischen Weinen: Dieses Paket lädt Sie dazu ein, die Vielfalt alkoholfreier Weine auf genussvolle Weise zu entdecken.54,00 €*Versand: 2,89 €Sichere Weiterleitung zum Anbieter
-
6er Probierpaket "Norditaliens Weißwein-Vielfalt"Norditaliens Weißwein-VielfaltDas Probierpaket bringt sechs verschiedene Weißweine aus dem Norden Italiens ins Glas. Enthalten sind je eine Flasche Cecilia Beretta Brognoligo Soave Classico, Cà dei Frati I Frati Lugana, Scavi & Ray Ca' Scavi Lugana, Schreckbichl Colterenzio Sauvignon Alto Adige, Schreckbichl Colterenzio Pfefferer Goldmuskateller sowie der Alois Lageder Pinot Grigio Alto Adige.Von der Gardaseeregion mit gleich zwei Lugana und einem Soave bis hinauf nach Südtirol mit Sauvignon Blanc, Goldmuskateller und Pinot Grigio spannt dieses Paket einen frischen, fruchtbetonten Bogen durch Norditaliens Weißweinlandschaft.Perfekt geeignet für alle, die verschiedene Rebsorten und Regionen kennenlernen möchten oder einfach Abwechslung auf dem Tisch schätzen. Ob als Geschenk oder für eine gesellige Verkostungsrunde mit Freunden: Mit diesem Probierpaket liegt ihr genau richtig.63,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.